ВЕБИНАР
Третий пилар для тех, кому до пенсии еще далеко
Главный ресурс третьего пилара — время. А у молодых его больше всего.
Если вам 30, пенсия кажется чем-то из жизни другого человека, лет на тридцать старше. Думать о ней действительно рано (хорошо, что мои начальники не читают по-русски и не убьют меня за эту фразу). Но открыть третий пилар — именно сейчас самое время.
Третий пилар работает на вас сегодняшнего. Он каждый год снижает ваши налоги, защищает семью, помогает с ипотекой и прикрывает капитал от кредиторов. Тем, кто вспоминает о третьем пиларе за несколько лет до пенсии, он почти ничего не успевает дать.
И это я ещё ни разу не упомянула силу сложного процента. Если вы будете вносить 500 франков в месяц с 25 до 35 лет, а потом просто оставите эту сумму, то к 65 годам она превратится в 237'000 франков. Те же 500 франков, которые вы будете вносить с 45 до 65, к 65 годам превратятся в 183'000 франков. Хотя во втором случае денег внесено вдвое больше. Упс.
Те же 500 франков в месяц
Сколько будет к 65 годам с учётом сложного процента
О чём поговорим
Как устроена пенсионная система Швейцарии и почему AHV и пенсионная касса вместе обычно покрывают не больше 60–70% последней зарплаты, а у тех, кто переехал уже взрослым, разрыв ещё больше.
Чем отличаются 3a и 3b, банковский счёт и страховой полис, и как понять, что подходит именно вам.
Сколько налогов можно сэкономить при взносах и при снятии денег и почему несколько счетов 3a лучше одного.
Что будет с вашими накоплениями и семьёй, если вы заболеете или потеряете трудоспособность.
Как пилар 3a помогает купить жильё и почему косвенная амортизация ипотеки часто выгоднее прямой.
Зачем открывать полис ребёнку и как работает сложный процент на реальных цифрах.
Как капитал третьего пилара защищён при банкротстве и что с ним происходит при наследовании.
Вычет за 2026 год сгорает 31 декабря
Налоговый вычет за 2026 год получат только те, чьи деньги поступят на счёт 3a до 31 декабря. Пропустили — и вычет за этот год сгорел.
Вдобавок, начиная с этого года, можно закрыть задним числом пропуск прошлого года, но только оплатив полную сумму текущего. А на всё это нужно время:
- 1Выбрать провайдера
- 2Заключить договор и дождаться одобрения страховой компании
- 3Оплатить сумму за 2026 год
- 4Получить разрешение на сумму за 2025 год и оплатить её
Третий пилар нужен всем. Это аксиома.
Тут не нужны доказательства, и не стоит тратить энергию на то, чтобы решать, нужен он или нет. Но его нужно правильно выбрать — для этого мой вебинар.
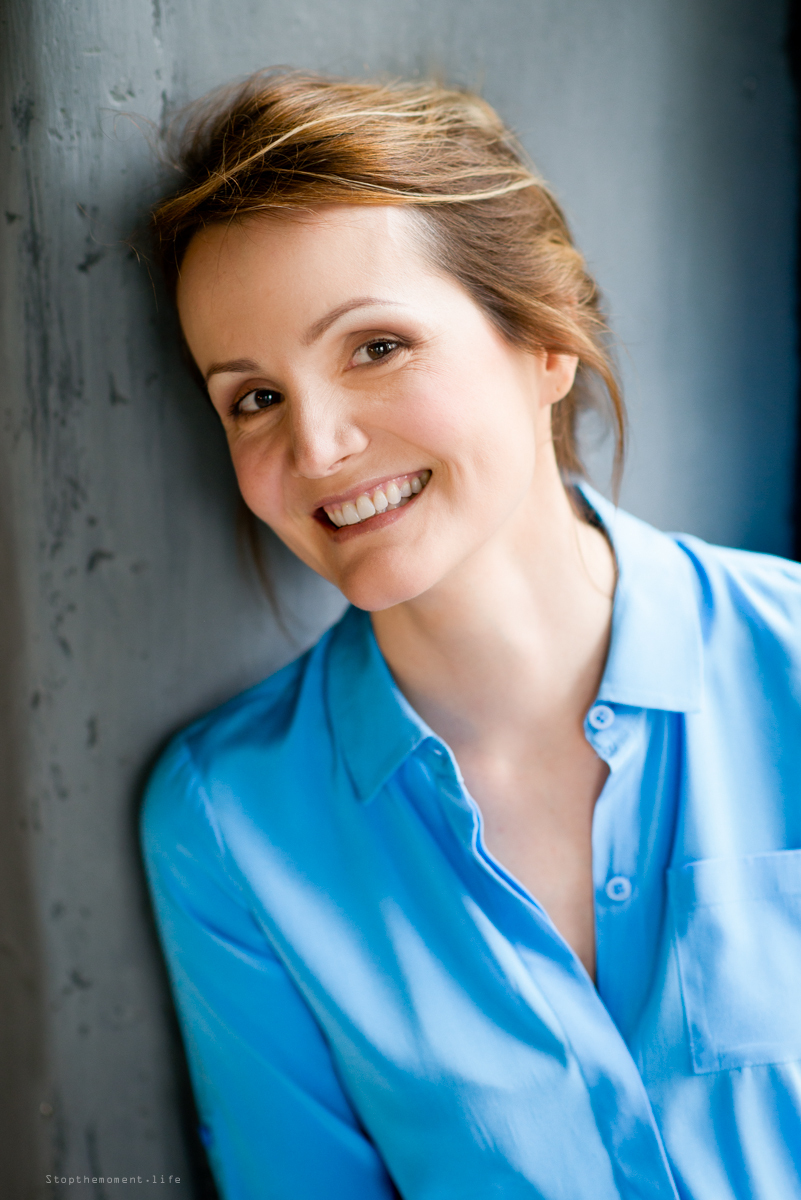
Ирина Плыткевич
Certified Financial Advisor (AFA), регистрация FINMA № F01586646. Юридическое образование МГУ, CAS in Wealth Management в USI Lugano.
Читаю мелкий шрифт, подбираю решения и ругаюсь со страховыми компаниями вместо вас.
Как пройдёт встреча
Дата
Ссылку на эфир пришлём на почту после регистрации.
Начало
Подключайтесь за пару минут до старта.
Онлайн, на русском
Вопросы можно задавать прямо в эфире.
Бесплатно
Нужна только регистрация.
Забронируйте своё место на 15 октября
Регистрация занимает меньше минуты
Записаться на вебинар"Третий пилар для тех, кому до пенсии еще далеко"
15 октября / 17:00
Оставьте нам ваш имейл и мы напомним вам о начале вебинара за 1 час до начала!
